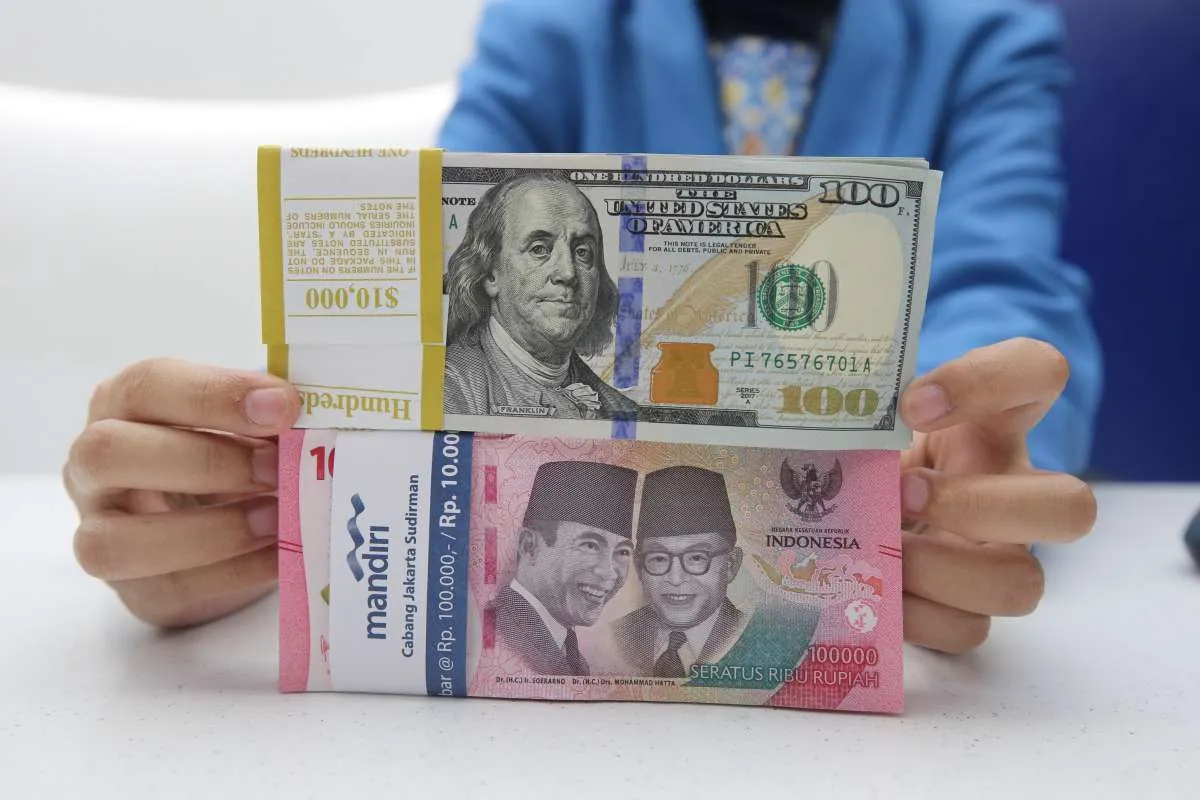
MOMSMONEY.ID - Rupiah goyah dan baru-baru ini menguji level psikologis Rp18.000 per dollar AS. Pada Selasa, 29 September 2026, rupiah menyentuh Rp 18.031 per dollar AS, meski ditutup melandai.
Pelemahan rupiah terjadi ketika harga minyak dunia tembus US$ 100 per barel. Sebagai negara importir minyak, Indonesia butuh pasokan dollar AS yang lebih besar. Di saat yang sama, para importir memborong dollar menjelang penutupan kuartal ketiga.
Dengan berakhirnya periode kuartal ketiga, pergerakan pasar di awal Oktober ini akan menjadi penentu apakah tekanan terhadap mata uang rupiah murni karena siklus musiman atau merupakan tren pelemahan jangka panjang.
Analis Pasar Keuangan EBC Financial Group, Sana Ur Rehman, mengatakan, rupiah masih berisiko melemah menuju Rp 18.200 per dollar jika tekanan global berlanjut. "Selisihnya mungkin tampak kecil, sekitar 1%, tetapi dapat menandakan kecemasan pasar yang lebih dalam," katanya mengutip siaran pers, 1 Oktober 2026.
Menurut Sana, ada lima indikator yang perlu diperhatikan sebagai penentu arah rupiah: harga minyak, imbal hasil obligasi AS, arus modal asing, kebutuhan valas domestik, serta cadangan devisa dan intervensi Bank Indonesia (BI).
Baca Juga: Bank Indonesia Kurangi Intervensi Spot, Efektif Menjaga Rupiah?
Meski demikian, EBC mengingatkan bahwa tidak ada satu faktor pun yang mampu membalik arah rupiah sendirian. Hanya dengan membaca kelima indikator itu secara bersamaan, arah rupiah berikutnya dapat benar-benar diukur.
Berikut lima indikator untuk menentukan arah rupiah menurut EBC:
1. Harga minyak dan negosiasi Selat Hormuz
Harga minyak salah satu indikator penting karena Indonesia membutuhkan impor minyak dalam jumlah besar. Menurut Sana, selama harga minyak bertahan di atas US$ 100 per barel, kerentanan rupiah akan meningkat. Risiko semakin besar apabila harga minyak tinggi terjadi bersamaan dengan tingginya yield obligasi AS dan arus keluar modal asing.
Namun, Sana melihat masih ada ruang bagi rupiah untuk kembali menguat jika harga minyak turun. Kemajuan mediasi AS-Iran yang mendorong penurunan harga minyak, ditambah intervensi BI, dapat membawa rupiah kembali ke kisaran Rp 17.950-Rp 17.800 per dollar.
Maka, indikator yang perlu diperhatikan adalah harga Brent dan WTI terhadap ambang US$ 100 per barel, perkembangan pembukaan kembali Selat Hormuz, nilai impor migas dalam neraca perdagangan, serta harga keekonomian BBM nonsubsidi yang mencerminkan biaya riil impor energi.
2. Yield obligasi AS dan arah The Fed
Imbal hasil atau yield US Treasury 10 tahun melonjak ke 5,23% pada Jumat (25/9), level tertinggi sejak 2007. Menurut Sana, kenaikan tersebut didorong oleh inflasi yang masih tinggi, penerbitan obligasi AS yang besar, serta investasi berbasis kecerdasan buatan (AI).
Pada awal tahun, yield US Treasury 10 tahun masih berada di kisaran 4,15%.
Baca Juga: Mengurai Penyebab Rupiah Sempat Kembali Bertengger di Rp 18.000
Yield US Treasury yang tinggi membuat aset berdenominasi dollar AS semakin menarik. Kondisi itu sekaligus mempersempit keunggulan imbal hasil aset dalam rupiah. Menurut Sana, yield US Treasury 10 tahun yang bertahan di atas 5%, dapat menjadi salah satu pemicu utama yang memperdalam pelemahan rupiah.
Sana menyarankan indikator yang perlu dicermati adalah yield US Treasury 10 tahun terhadap level 5%, selisih yield SBN 10 tahun dengan US Treasury, indeks dollar AS atau DXY, serta pernyataan pejabat The Fed dan data inflasi AS yang memengaruhi ekspektasi suku bunga.
3. Arus modal asing dan insentif lindung nilai
BI mencatat arus keluar dana dari aset negara berkembang turut memberikan tekanan terhadap rupiah ketika yield obligasi global meningkat. Untuk meredam tekanan tersebut, BI memperluas insentif lindung nilai melalui instrumen swap dan Domestic Non-Deliverable Forward (DNDF).
Menurut Gubernur BI Destry Damayanti, kebijakan tersebut telah mendorong arus modal masuk sekitar US$ 6 miliar dalam waktu kurang lebih satu bulan.
Namun, Sana menilai, insentif lindung nilai memiliki batas efektivitas. Instrumen itu paling efektif ketika tekanan rupiah berasal dari tingginya biaya lindung nilai atau kekurangan pasokan dollar yang sifatnya sementara.
Baca Juga: Rupiah Masih Tertekan, Berpotensi Tembus Rp 18.050 di Pekan Depan
Sebaliknya, apabila ekspektasi pelemahan rupiah terus meningkat, manfaat insentif tersebut dapat berkurang. Keputusan investor tetap bergantung pada imbal hasil setelah memperhitungkan risiko serta kepercayaan terhadap kebijakan.
Oleh karena itu, Sana menyarankan untuk memantau arus dana asing bersih harian di pasar saham, perubahan kepemilikan asing di SBN, volume transaksi swap dan DNDF di BI, serta keberlanjutan arus masuk dari insentif lindung nilai setelah bulan pertama.
4. Kebutuhan valas domestik dan neraca perdagangan
Kebutuhan valuta asing di dalam negeri juga menjadi perhatian. Sana menyoroti lonjakan permintaan valas dari importir menjelang akhir kuartal III, yang turut menambah tekanan terhadap rupiah.
Ekspor Indonesia Januari-Juli 2026 hanya tumbuh 4,43% secara tahunan. Pada periode yang sama, impor melonjak 19,94%. Kondisi tersebut diperkirakan berlanjut. Konsensus Bloomberg memperkirakan ekspor Agustus tumbuh 4,15% secara tahunan, sedangkan impor meningkat 30,47%. Surplus neraca perdagangan diperkirakan hanya sekitar US$ 700 juta.
Surplus perdagangan yang semakin tipis, berarti pasokan dollar untuk menopang rupiah juga semakin berkurang.
Kata Sana, indikator ini juga dapat digunakan untuk melihat apakah tekanan rupiah bersifat musiman atau struktural. Jika rupiah pulih setelah pergantian kuartal, sebagian tekanan kemungkinan berasal dari kebutuhan valas pada akhir kuartal. Tetapi, jika tekanan berlanjut, persoalannya dapat lebih dalam.
Baca Juga: Harga Emas Dunia Stabil Setelah Spekulasi Kenaikan Bunga Fed Mereda
Menurut Sana, indikator yang perlu dicermati adalah realisasi neraca perdagangan Agustus dibandingkan ekspektasi, porsi impor migas dan bahan baku, tingkat konversi devisa hasil ekspor ke rupiah, serta pergerakan USD/IDR pada awal Oktober.
5. Cadangan devisa dan strategi intervensi BI
Indikator terakhir, kemampuan BI menjaga stabilitas rupiah melalui cadangan devisa dan strategi intervensi. Cadangan devisa Indonesia tercatat US$ 146,5 miliar pada akhir Agustus 2026.
Sementara, strategi intervensi BI kini bergeser. Porsi intervensi melalui pasar spot, yang menjadi opsi paling mahal, telah turun menjadi sekitar 30% dari total intervensi.
Sana mencermati bahwa Indonesia menghadapi persoalan fundamental dan struktural yang tidak dapat diselesaikan hanya melalui intervensi.
Di sisi suku bunga, BI mempertahankan BI Rate di level 5,75% pada RDG September. Kenaikan suku bunga tetap menjadi salah satu opsi, tetapi dapat menekan pertumbuhan kredit dan ekspansi ekonomi. Oleh karena itu, penguatan intervensi pasar dan optimalisasi pasokan valas dari ekspor cenderung didahulukan.
Untuk indikator ini, menurut Sana, perlu dicermati rilis cadangan devisa September dan perubahannya dibandingkan Agustus, rasio cadangan devisa terhadap kebutuhan impor dan utang luar negeri jangka pendek, porsi intervensi spot dibandingkan DNDF dan NDF, serta sinyal kebijakan pada RDG BI berikutnya.
Dia menegaskan, satu indikator saja jarang cukup untuk mengubah arah rupiah. Harga minyak bisa turun, tetapi jika imbal hasil obligasi AS tetap tinggi dan modal asing belum kembali, tekanan tidak akan mereda. "Cerita sebenarnya akan terlihat dari apakah kelima indikator mulai bergerak seirama, sebuah gambaran yang hanya muncul seiring waktu,” pungkas Sana.
Cek Berita dan Artikel yang lain di Google News