
MOMSMONEY.ID - Tidak semua calon peminjam memiliki slip gaji atau riwayat kredit yang memadai untuk mengakses pembiayaan. Bagi pekerja sektor informal dan pelaku UMKM, keterbatasan informasi ini dapat menjadi hambatan bagi lembaga keuangan dalam menilai kemampuan bayar mereka.
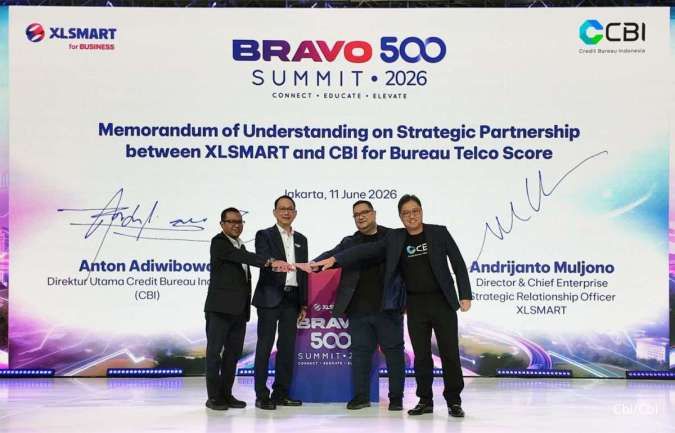
PT Credit Bureau Indonesia (CBI), biro kredit swasta yang menyediakan informasi kredit yang aman, real-time, dan berbasis data untuk membantu lembaga keuangan, perusahaan serta konsumen, mengambil keputusan keuangan berdasarkan informasi yang akurat, memperkenalkan empat solusi credit intelligence.
Dengan 4 solusi tersebut lembaga keuangan bisa mengatasi keterbatasan data pendapatan dalam menilai kelayakan kredit pun bagi pekerja sektor informal. Sebab dari pemanfaatan data yang lebih komprehensif dapat mendukung penilaian kemampuan bayar, pengelolaan risiko kredit, dan perluasan akses pembiayaan bagi masyarakat serta UMKM di Indonesia.
Berdasarkan data Badan Pusat Statistik (BPS 2026), 59,42% pekerja di Indonesia berada di sektor infromal. Kondisi ini menjadi tantangan bagi lembaga keuangan yang mengandalkan dokumentasi pendapatan formal dalam menilai kemampuan bayar calon peminjam. Tanpa informasi yang memadai, sebagian individu yang berpotensi layak memperoleh kredit dapat menghadapi hambatan dalam mengakses pembiayaan.
Di sisi lain, Survei Konsumen Bank Indonesia mencatat bahwa proporsi pendapatan konsumen yang digunakan untuk membayar cicilan atau utang mencapai 10,0% pada Agustus 2026.
Baca Juga: 48% Pengakses Kredit Pertama di Kredivo adalah Perempuan, Buka Peluang Ekonomi Setara
Kondisi tersebut memperkuat kebutuhan akan informasi yang lebih komprehensif untuk membantu lembaga keuangan memahami profil calon peminjam, menilai kemampuan pembayaran, dan mengelola risiko secara lebih tepat.
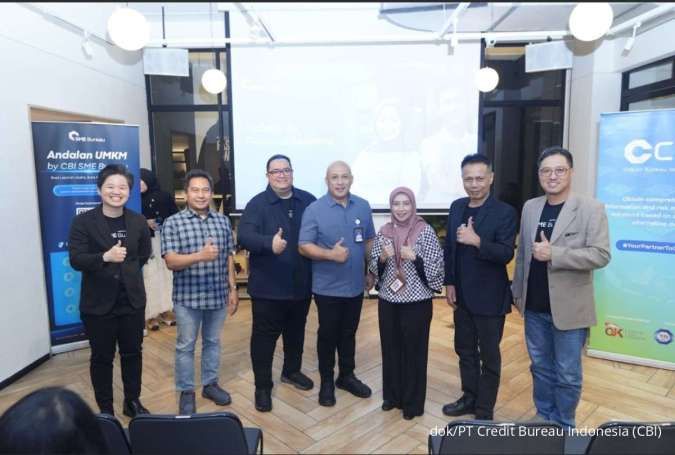
Bayu Husodo, Direktur Analisis Informasi dan Manajemen Krisis Perbankan, Departemen Perizinan dan Manajemen Krisis Perbankan, Otoritas Jasa Keuangan (OJK), mengatakan, pengembangan credit intelligence dan informasi yang terstandarisasi juga berperan dalam meningkatkan akurasi penilaian kelayakan kredit, mengidentifikasi risiko sejak dini, serta memperluas akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM). OJK turut mengapresiasi inisiatif CBI melalui platform SME Bureau untuk membangun profil UMKM yang lebih terstandarisasi dan transparan.
Berikut, 4 solusi yang membantu lembaga keuangan mengatasi keterbatasan informasi dalam proses penilaian kredit dan pengelolaan portofolio.
1. Income Predictor
Memanfaatkan data dari berbagai sumber untuk memperkirakan pendapatan bulanan calon peminjam. Solusi ini dirancang untuk membantu lembaga keuangan menilai kemampuan pembayaran, khususnya bagi individu yang tidak memiliki dokumentasi pendapatan konvensional.
2. Enhanced Bureau Alternative Score (EBAS)
Menggabungkan informasi biro kredit dengan wawasan perilaku dari aplikasi untuk membantu menilai calon peminjam dengan riwayat kredit terbatas (thin-file borrowers). Pendekatan ini dapat mendukung identifikasi calon peminjam potensial dengan tetap mempertimbangkan prinsip kehati-hatian dalam pengelolaan risiko.
3. Skip Tracing
Menyediakan informasi kontak dan keterjangkauan calon peminjam atau debitur yang lebih lengkap dan terkini. Solusi ini dirancang untuk membantu lembaga keuangan dan tim penagihan meningkatkan efisiensi dalam menemukan serta menghubungi debitur.
4. Agent Polar
Solusi berbasis kecerdasan buatan (AI) yang membantu lembaga keuangan menganalisis dan membandingkan kinerja portofolio kredit dengan tren industri. Melalui laporan analisis dan notifikasi proaktif, Agent Polar mendukung identifikasi potensi risiko dan pengambilan keputusan yang lebih terinformasi.
Baca Juga: Kredit Digital Buka Peluang Perempuan Mandiri Finansial
Melalui keempat solusi ini, CBI bertujuan mendukung lembaga jasa keuangan dalam memperluas akses kredit secara lebih inklusif dan bertanggung jawab.
CBI menargetkan agar 137 juta calon debitur memiliki peluang lebih besar untuk mengakses kredit, khususnya mereka yang selama ini menghadapi kendala akibat keterbatasan riwayat kredit atau dokumen penghasilan formal. Inisiatif ini juga diharapkan dapat mendukung lebih dari 2.000 lembaga jasa keuangan dalam meningkatkan kualitas penilaian kredit dan pengelolaan risiko melalui pemanfaatan data dan teknologi.
“Melalui inovasi credit intelligence, CBI menyediakan informasi yang lebih komprehensif mengenai profil calon peminjam berdasarkan data yang akurat, sehingga membantu lembaga keuangan meningkatkan akurasi penilaian kredit, menjaga kualitas portofolio, dan memenuhi ketentuan yang berlaku,” ujar Anton K. Adiwibowo, Presiden Direktur CBI dalam keterangan tertulis, Senin (26/10).
Pemahaman yang lebih menyeluruh terhadap profil calon peminjam menjadi salah satu elemen penting dalam membangun ekosistem pembiayaan yang inklusif dan berkelanjutan.
Melalui solusi credit intelligence, CBI berupaya mendukung lembaga keuangan dalam mengambil keputusan kredit yang lebih terinformasi, mengelola risiko secara bertanggung jawab, dan membuka peluang akses pembiayaan yang lebih luas bagi masyarakat dan pelaku UMKM.
Cek Berita dan Artikel yang lain di Google News