MOMSMONEY.ID - Jangan buru-buru tanda tangan KPR, pahami proses akad kredit rumah, cicilan, tenor, biaya, dan dokumen pentingnya.
Membeli rumah lewat KPR bukan hanya soal pengajuan kredit disetujui, tetapi juga tentang kesiapan sebelum menandatangani akad.
Pada tahap inilah calon pemilik rumah perlu benar benar memahami kewajiban yang akan dijalani selama bertahun tahun ke depan.
Besaran cicilan, jangka waktu pembayaran, biaya, hingga dokumen rumah sebaiknya diperiksa satu per satu agar tidak menimbulkan masalah di kemudian hari.
Melansir dari btn.co.id, akad kredit merupakan tahap perjanjian resmi antara bank dan debitur setelah proses pengajuan pembiayaan disetujui.
Karena sifatnya mengikat, proses ini sebaiknya tidak dilakukan terburu buru hanya karena ingin segera menerima kunci rumah.
“Jangan ragu untuk bertanya apabila ada sesuatu hal yang mengganjal sebelum menandatangani akad,” dikutip dari laman situs btn.co.id.
Baca Juga: 11 Tips Menggunakan Kartu Kredit dengan Bijak biar Keuangan Tetap Sehat
Apa itu akad kredit rumah?
Akad kredit rumah adalah proses kesepakatan resmi antara pihak pemberi pembiayaan dan calon debitur dalam pembelian rumah melalui KPR. Pada tahap ini, sejumlah dokumen penting ditandatangani sebagai bukti adanya hak dan kewajiban yang harus dipenuhi oleh masing masing pihak.
Secara sederhana, akad menjadi titik dimulainya hubungan pembiayaan secara resmi. Karena itu, calon pembeli perlu memahami isi perjanjian, bukan sekadar menandatangani dokumen yang telah disiapkan.
Saat akad, informasi mengenai nilai pembiayaan, tenor, cicilan, kewajiban pembayaran, serta ketentuan lain akan menjadi bagian penting yang perlu diperhatikan.
Hal penting yang wajib dicek sebelum tanda tangan
Ada beberapa hal yang sebaiknya dikonfirmasi kembali sebelum akad kredit rumah dilakukan.
1. Besaran cicilan setiap bulan
Pastikan jumlah cicilan sesuai dengan kemampuan keuangan. Tanyakan pula apakah nominal angsuran dapat berubah pada periode tertentu sesuai sistem suku bunga yang berlaku dalam perjanjian.
2. Tenor kredit
Jangka waktu kredit perlu dipahami secara jelas. Tenor yang panjang memang dapat membuat angsuran bulanan terasa lebih ringan, tetapi total kewajiban dan perencanaan keuangan tetap perlu dipertimbangkan secara matang.
3. Biaya yang harus disiapkan
Selain uang muka, calon pembeli dapat menghadapi sejumlah biaya terkait proses pembiayaan dan akad. Karena ketentuan setiap produk dapat berbeda, penting untuk meminta rincian biaya secara terbuka sebelum proses penandatanganan dilakukan.
4. Ketentuan denda
Cari tahu konsekuensi jika pembayaran cicilan terlambat. Informasi ini penting sebagai bagian dari perencanaan keuangan jangka panjang, terutama karena kondisi pendapatan seseorang dapat berubah.
5. Isi perjanjian kredit
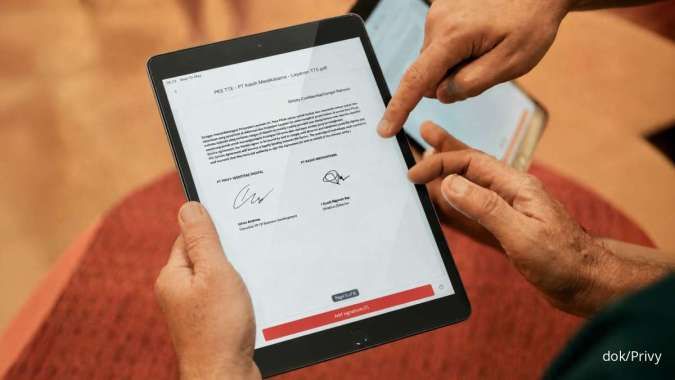
Jangan melewatkan bagian ini. Perjanjian kredit menjadi dokumen utama yang memuat kesepakatan antara debitur dan pemberi pembiayaan. Bacalah setiap ketentuan dan tanyakan istilah yang belum dipahami.
Baca Juga: Ini Cara Memahami Akad Kredit Rumah biar KPR Aman dan Lancar
6. Legalitas rumah
Dokumen yang berkaitan dengan tanah dan bangunan perlu diperiksa secara teliti. Calon pembeli juga perlu memastikan seluruh dokumen pendukung rumah telah sesuai dengan ketentuan yang berlaku dan prosesnya ditangani oleh pihak yang berwenang.
7. Dokumen setelah proses akad
Beberapa dokumen yang berkaitan dengan pembiayaan dan kepemilikan rumah perlu disimpan dengan baik. Dokumen tersebut dapat mencakup perjanjian kredit, dokumen jaminan, polis asuransi, serta dokumen jual beli sesuai proses transaksi yang dilakukan.
Tahapan akad kredit rumah
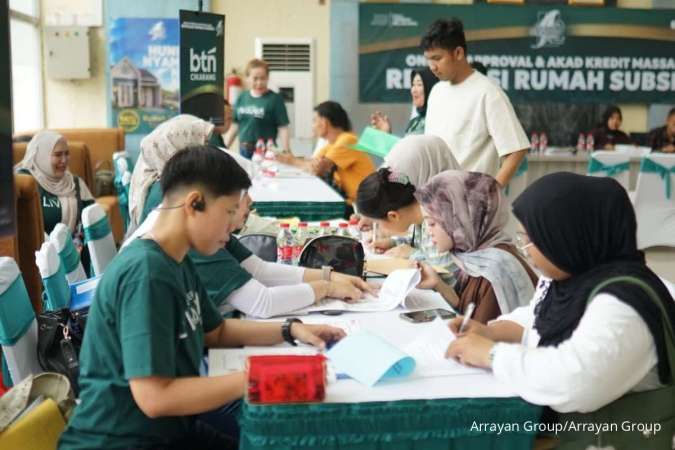
Secara umum, proses akad kredit dapat dibagi menjadi tiga tahap utama. Pertama, sebelum akad. Pada tahap ini, calon debitur melengkapi dokumen, menerima informasi persetujuan pembiayaan, menentukan jadwal, dan menyiapkan biaya yang diperlukan.
Kedua, pelaksanaan akad. Para pihak menandatangani dokumen dan menyelesaikan proses perjanjian sesuai ketentuan. Isi perjanjian umumnya mencakup nilai pembiayaan, tenor, cicilan, serta hak dan kewajiban masing masing pihak.
Ketiga, setelah akad. Debitur mulai menjalankan kewajiban pembayaran cicilan sesuai jadwal yang telah disepakati. Setelah seluruh kewajiban pembiayaan selesai, proses penyerahan dokumen sesuai ketentuan dapat dilakukan.
Dokumen yang perlu dipersiapkan
Persyaratan dokumen dapat berbeda tergantung jenis pembiayaan dan profil pemohon. Namun, dokumen yang umum diminta dapat meliputi KTP, Kartu Keluarga, NPWP, dokumen perkawinan bagi yang sudah menikah, bukti penghasilan, surat keterangan kerja, serta riwayat rekening sesuai ketentuan pemberi pembiayaan.
Baca Juga: BCA Tawarkan Kredit UMKM Bunga Mulai 5,81%, Simak Syaratnya
Pemohon dengan sumber penghasilan usaha juga dapat diminta melengkapi dokumen pendukung mengenai aktivitas dan kondisi usahanya.
Akad kredit rumah sebaiknya dipandang sebagai tahap penting, bukan sekadar proses akhir sebelum mendapatkan rumah.
Membaca perjanjian dengan teliti, memahami jumlah cicilan, memeriksa tenor, mengetahui biaya, dan memastikan dokumen sudah jelas dapat membantu calon pembeli membuat keputusan yang lebih aman.
Jika masih ada ketentuan yang membingungkan, jangan ragu meminta penjelasan sebelum tanda tangan dilakukan karena keputusan tersebut akan berkaitan dengan kondisi keuangan dalam jangka panjang.
Cek Berita dan Artikel yang lain di Google News